


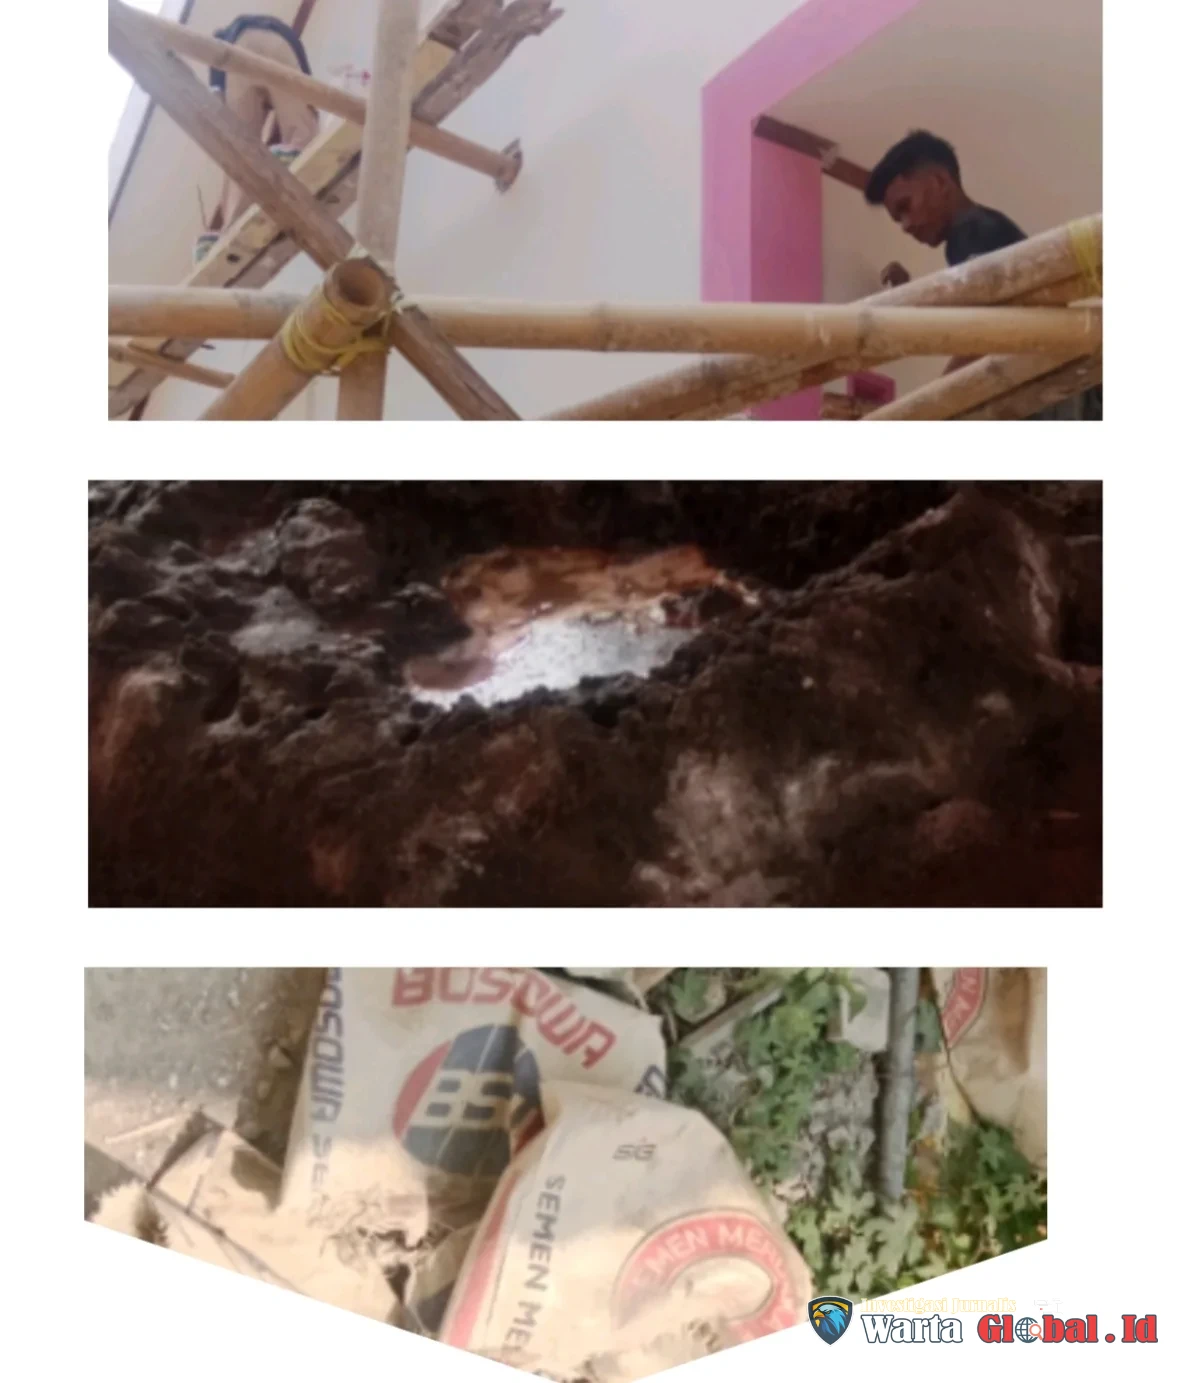
BONE — [ Investigasi Warta global.id], Sul-sel.
-- Penggunaan anggaran Program Revitalisasi Satuan Pendidikan Tahun Anggaran 2026 di TK Sejahtera, Desa Cinennung, Kecamatan Cina, Kabupaten Bone, Sulawesi Selatan, menjadi perhatian serius. Dengan nilai anggaran mencapai Rp556.239.000, kesesuaian antara perencanaan, realisasi pekerjaan fisik, penggunaan material, dan pembayaran tenaga kerja perlu diuji secara menyeluruh melalui pemeriksaan dokumen serta kondisi di lapangan.
Sorotan ini bukan sekadar persoalan administratif. Publik berhak memperoleh kejelasan apakah anggaran yang dialokasikan benar-benar digunakan sesuai peruntukan, apakah volume pekerjaan sesuai Rencana Anggaran Biaya (RAB), dan apakah seluruh pengeluaran didukung bukti pertanggungjawaban yang sah.
Penelusuran tim investigasi mengidentifikasi sejumlah aspek yang membutuhkan penjelasan lebih lanjut, meliputi penggunaan material bangunan, kesesuaian pekerjaan dengan RAB, komponen Hari Orang Kerja (HOK), serta penerapan keselamatan pekerja. Namun, aspek-aspek tersebut masih memerlukan verifikasi dan belum menjadi bukti adanya penyimpangan anggaran.
Nilai anggaran ratusan juta rupiah menuntut pertanggungjawaban yang dapat diuji. RAB, nota pembelian, volume pekerjaan, dan pembayaran tenaga kerja harus dapat dicocokkan dengan kondisi sebenarnya, bukan hanya berdasarkan laporan tertulis.
UUD 1945 Tegaskan Prinsip Keterbukaan dan Tanggung Jawab
Penggunaan anggaran publik tidak boleh dilepaskan dari prinsip transparansi dan akuntabilitas. Pasal 23 ayat (1) Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 menegaskan bahwa APBN dilaksanakan secara terbuka dan bertanggung jawab untuk sebesar-besarnya kemakmuran rakyat.
Prinsip tersebut diperkuat Pasal 3 ayat (1) Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara, yang mengatur bahwa keuangan negara dikelola secara tertib, taat pada peraturan perundang-undangan, efisien, ekonomis, efektif, transparan, dan bertanggung jawab.
Ketentuan itu menjadi dasar penting bagi pengawasan penggunaan anggaran pemerintah. Setiap pengeluaran harus memiliki dasar yang jelas, sedangkan hasil pekerjaan harus dapat diperiksa kesesuaiannya dengan rencana dan ketentuan yang berlaku.
Dalam konteks revitalisasi TK Sejahtera, pertanyaan mendasarnya adalah apakah seluruh komponen pekerjaan dan pengeluaran dapat dipertanggungjawabkan berdasarkan dokumen serta bukti fisik yang dapat diuji.
Klarifikasi Kepala Sekolah Belum Menjawab Seluruh Pertanyaan
Pada Rabu (28/10/2026), tim investigasi mendatangi TK Sejahtera untuk meminta klarifikasi mengenai pelaksanaan program revitalisasi dan penggunaan anggaran. Namun, kepala sekolah tidak berada di tempat saat tim berkunjung.
Tim kemudian menghubungi kepala sekolah melalui WhatsApp untuk meminta penjelasan mengenai material semen yang digunakan dalam pekerjaan tersebut.
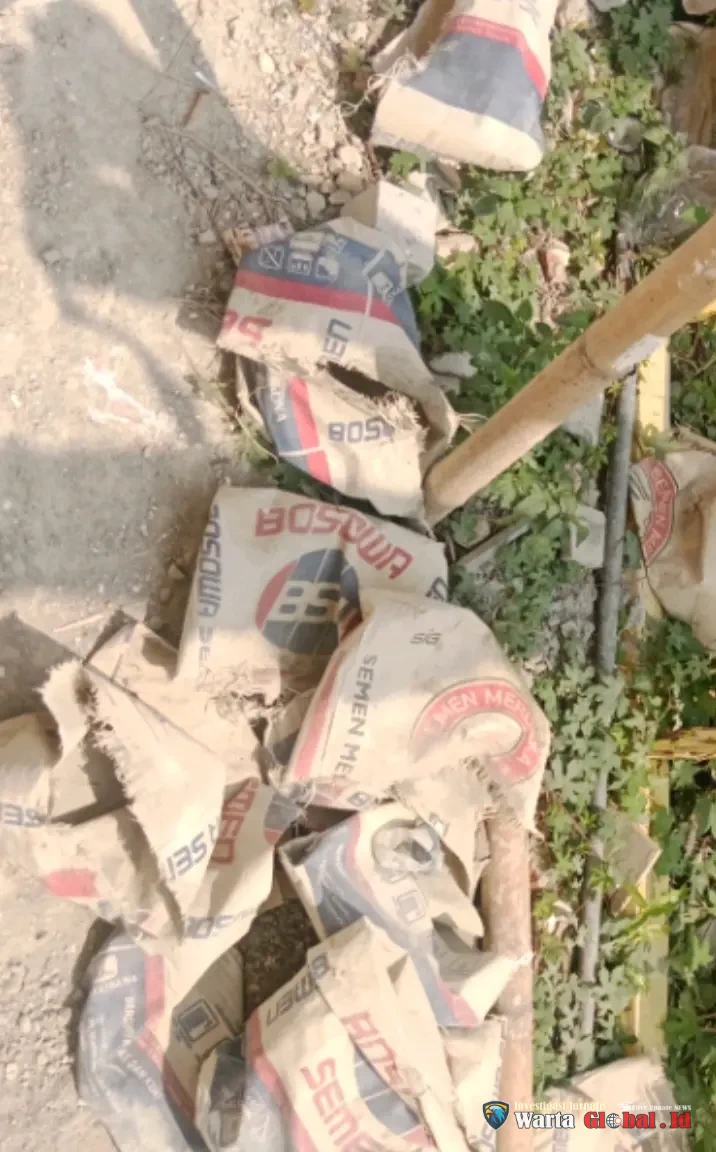
Dalam percakapan itu, kepala sekolah menyampaikan, “Kenapa semen Merdeka, dan saya pakai Bosowa. Semen yang kugunakan tidak ada yang melarang.” Ia juga menyebut akan menanyakan persoalan tersebut kepada kakaknya yang disebut sebagai anggota LSM.
Dalam pesan berikutnya, kepala sekolah menulis, “Iye, Pak, terima kasih banyak kunjungannya.”
Keterangan tersebut belum memberikan penjelasan terperinci mengenai spesifikasi semen dalam dokumen teknis, jumlah material yang dibeli dan digunakan, harga satuan, maupun kesesuaiannya dengan RAB.
Perlu ditegaskan, perbedaan merek semen tidak dengan sendirinya membuktikan pelanggaran, penggelembungan harga, atau kerugian negara. Penilaiannya harus didasarkan pada spesifikasi teknis yang berlaku, mutu material, ketentuan program, dokumen pembelian, dan realisasi pekerjaan.
Karena itu, pihak pengelola kegiatan perlu memberikan penjelasan yang didukung dokumen agar persoalan tersebut tidak berhenti pada pernyataan melalui pesan singkat.
RAB dan Material Harus Dibuka untuk Pemeriksaan
Salah satu aspek penting yang perlu ditelusuri adalah kesesuaian antara rencana anggaran dan pekerjaan yang benar-benar dilaksanakan.
Pemeriksaan perlu mencakup volume pekerjaan, spesifikasi teknis, jenis dan jumlah material, harga satuan, bukti transaksi pembelian, serta kualitas hasil pembangunan.
Apabila ditemukan perbedaan antara RAB dan kondisi lapangan, pihak yang bertanggung jawab perlu menjelaskan penyebabnya berdasarkan dokumen dan bukti yang sah.
Jika terdapat indikasi ketidaksesuaian volume, harga yang tidak wajar, atau material yang tidak sesuai spesifikasi, temuan tersebut harus diuji oleh pemeriksa yang berwenang. Kesimpulan mengenai penggelembungan anggaran tidak dapat ditetapkan hanya berdasarkan dugaan atau perbedaan material yang terlihat.
Yang dibutuhkan bukan sekadar penjelasan umum, melainkan pencocokan data yang dapat menunjukkan berapa anggaran yang direncanakan, berapa yang direalisasikan, serta bagaimana kondisi hasil pekerjaannya.
Komponen HOK Jangan Hanya Menjadi Angka dalam Laporan
Selain pekerjaan fisik dan material, komponen Hari Orang Kerja (HOK) juga perlu diperiksa secara terukur.
Pemeriksaan harus mencocokkan jumlah tenaga kerja, hari kerja, besaran upah, daftar pembayaran, bukti penerimaan upah, dan laporan realisasi kegiatan.
Dokumen tersebut perlu dibandingkan dengan keterangan pekerja serta kondisi pelaksanaan pekerjaan di lapangan, sepanjang relevan dan dapat diverifikasi.
Jika terdapat selisih antara laporan pembayaran dan fakta yang ditemukan, pihak terkait perlu memberikan penjelasan disertai bukti pendukung.
Anggaran tenaga kerja tidak cukup hanya tercatat dalam administrasi. Realisasi dan pertanggungjawabannya harus dapat dibuktikan. Meski demikian, dugaan penyimpangan HOK baru dapat dinilai setelah dokumen dan fakta lapangan diperiksa secara menyeluruh.
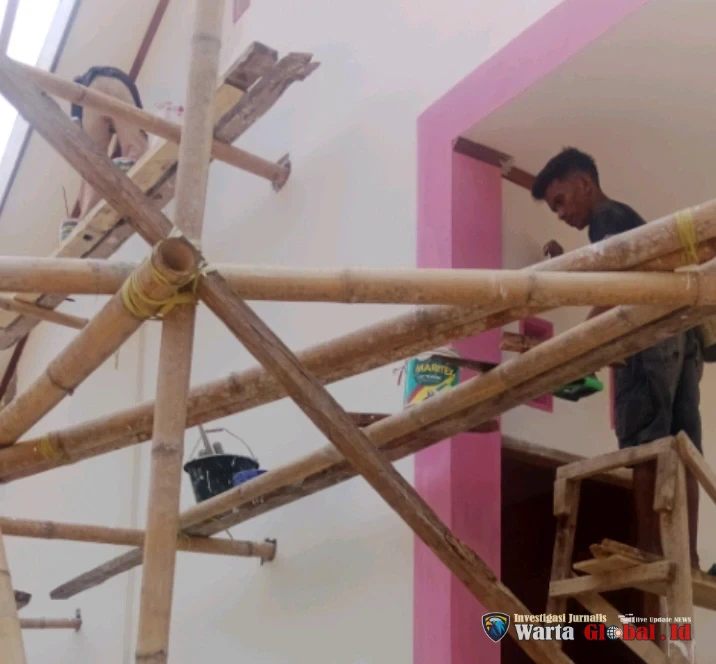
Keselamatan Pekerja Turut Menjadi Catatan
Dalam peninjauan lapangan, tim investigasi melihat pekerja yang sedang melaksanakan pekerjaan tidak tampak menggunakan helm keselamatan maupun alat pelindung diri (APD) lainnya.
Kondisi tersebut perlu diklarifikasi kepada pihak yang bertanggung jawab atas pelaksanaan pekerjaan, termasuk mengenai penerapan prosedur keselamatan dan kesehatan kerja sesuai jenis serta risiko pekerjaan.
Pasal 59 Undang-Undang Nomor 2 Tahun 2017 tentang Jasa Konstruksi mengatur kewajiban pengguna jasa dan penyedia jasa untuk memenuhi standar keamanan, keselamatan, kesehatan, dan keberlanjutan konstruksi. Standar tersebut mencakup keselamatan dan kesehatan kerja, mutu bahan, serta mutu hasil pelaksanaan konstruksi.
Karena itu, penerapan keselamatan pekerja tidak semestinya diabaikan dalam pelaksanaan pekerjaan konstruksi. Namun, penentuan ada atau tidaknya pelanggaran tetap harus mengacu pada kondisi pekerjaan, tingkat risiko, dan ketentuan yang berlaku.
Inspektorat Bone Didesak Turun, Periksa Dokumen hingga Kondisi Fisik
Dengan nilai anggaran Rp556.239.000, Inspektorat Kabupaten Bone dan instansi pemeriksa terkait perlu menelaah pelaksanaan revitalisasi TK Sejahtera sesuai kewenangannya.
Pemeriksaan sebaiknya tidak berhenti pada dokumen administratif, tetapi juga mencocokkan laporan dengan kondisi pekerjaan yang sebenarnya.
Sejumlah aspek yang perlu diperiksa meliputi:
- Kesesuaian RAB dengan realisasi pekerjaan fisik.
- Pengukuran volume dan penilaian kualitas hasil pembangunan.
- Spesifikasi, jumlah, harga material, serta bukti pembelian.
- Komponen HOK, daftar tenaga kerja, dan bukti pembayaran upah.
- Kesesuaian laporan realisasi dengan dokumen pertanggungjawaban keuangan.
- Penerapan standar keselamatan dan kesehatan kerja di lokasi proyek.
Hasil pemeriksaan diharapkan dapat menjawab apakah pelaksanaan kegiatan telah sesuai dengan perencanaan dan ketentuan yang berlaku, atau terdapat ketidaksesuaian yang membutuhkan perbaikan maupun tindak lanjut.
Apabila ditemukan indikasi pelanggaran berdasarkan bukti yang memadai, hasilnya dapat diteruskan kepada instansi berwenang sesuai mekanisme dan ketentuan hukum.
Pengelola Anggaran Perlu Memberikan Penjelasan Terbuka
Penggunaan dana program pemerintah menuntut pertanggungjawaban yang jelas. Pihak yang terlibat dalam pengelolaan dan pelaksanaan kegiatan perlu memastikan bahwa dokumen perencanaan, pengadaan material, pembayaran tenaga kerja, serta hasil pekerjaan dapat diuji secara objektif.
Hingga berita ini disusun, belum diperoleh hasil pemeriksaan resmi yang membuktikan adanya penggelembungan anggaran, kerugian keuangan negara, ataupun tindak pidana dalam pelaksanaan revitalisasi TK Sejahtera.
Redaksi membuka ruang klarifikasi dan hak jawab bagi kepala sekolah, pelaksana kegiatan, pengelola program revitalisasi, serta instansi terkait untuk memberikan penjelasan mengenai nilai anggaran, penggunaan material, realisasi pekerjaan, dan pertanggungjawaban keuangan.
Anggaran Rp556 juta bukan jumlah yang kecil. Publik berhak mengetahui apakah setiap rupiah digunakan sesuai peruntukan dan menghasilkan pekerjaan yang memenuhi standar.
Pemeriksaan yang transparan dan objektif menjadi langkah penting untuk memastikan akuntabilitas penggunaan dana publik. Jika seluruh pelaksanaan telah sesuai ketentuan, hasil pemeriksaan dapat memberikan kejelasan. Sebaliknya, apabila ditemukan ketidaksesuaian yang didukung bukti, persoalan tersebut harus ditindaklanjuti melalui mekanisme yang berlaku.(HMS).


